Кредит наличными онлайн: что учесть перед оформлением
В последние годы оформление кредита наличными через интернет в стране стало значительно проще и быстрее. Рекламные обещания типа «кредит онлайн без очередей и бумажной волокиты — решение в тот же день» встречаются повсеместно, и многие заемщики поддаются соблазну оперативного решения финансовой проблемы. Эксперты предупреждают: скорость не должна быть единственным критерием при выборе займа. Прежде чем подписать договор, важно внимательно изучить условия и оценить последствия.
Что такое кредит наличными и как он работает онлайн
Кредит наличными — это сумма, которую финансовая организация предоставляет заемщику без жесткой привязки к целевым расходам; средства обычно можно потратить на любые нужды, а возврат осуществляется частями в виде ежемесячных платежей с начисленными процентами. Онлайн-формат упрощает процедуру: заявка заполняется дистанционно, документы загружаются через портал или приложение, затем кредитор проверяет доходы, кредитную историю и платежеспособность. Однако «онлайн» описывает лишь способ подачи заявки, а не отменяет необходимости внимательного изучения условий договора — одобрение не гарантировано всем заявителям, а рамки и стоимость кредита могут существенно различаться.
На что в первую очередь обращать внимание
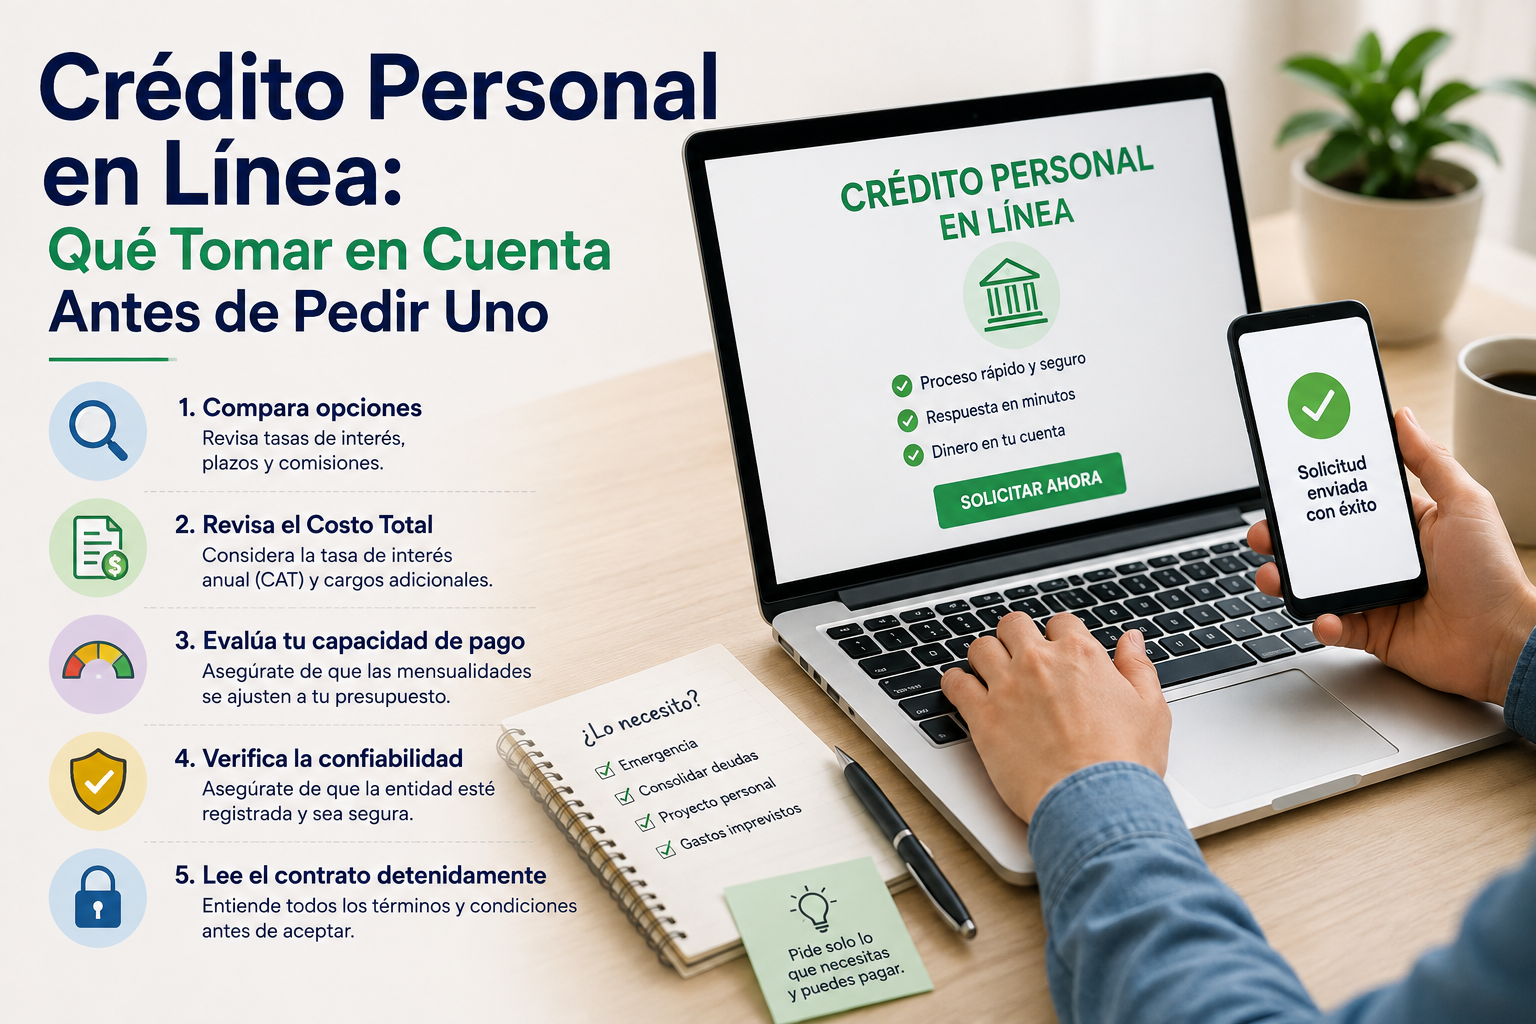
Ключевой параметр при сравнении предложений — Costo Anual Total (CAT), общий годовой показатель стоимости кредита. CAT включает не только процентную ставку, но и все сопутствующие расходы: комиссии, страхование и другие сборы. Низкая номинальная ставка порой маскирует высокий CAT за счёт «скрытых» комиссий, поэтому окончательная стоимость заёмных средств может оказаться существенно выше ожидаемой. Регуляторные советы настаивают: перед принятием решения сравнивайте процентную ставку, CAT, сумму платежей и итоговую переплату. Также критично учитывать срок займа. Чем дольше период погашения, тем ниже будет ежемесячный платёж, но выше суммарная переплата из‑за накопленных процентов. Два кредита с одинаковой суммой могут заметно отличаться по общей стоимости в зависимости от срока, ставки и комиссий. Низкая месячная нагрузка не всегда означает выгодность — важно сопоставлять её с финансовыми возможностями и итоговой суммой выплат.
Личный расчёт и риск неплатежей
Перед оформлением кредита эксперты рекомендуют составить подробный бюджет: просуммировать доходы, фиксированные расходы и другие обязательные платежи. Решение о займе следует принимать исходя не из маркетингового предложения, а из реальной способности обслуживать долг без угрозы «задушить» семейный бюджет. Следует также учесть возможные изменения в доходах и непредвиденные траты: тот платёж, что кажется сегодня комфортным, при ухудшении финансовой ситуации может превратиться в серьёзную проблему.
Что проверить в договоре и при подаче онлайн‑заявки
Не подписывайте документы на скорую руку. Перед акцептом следует уточнить, возможна ли досрочная выплата без штрафов; какие комиссии и дополнительные услуги включены в платёж; какие документы потребуются и как кредитор защищает личные данные при онлайн‑подаче. Давление сроками или обещание «мгновенного решения» не оправдывает отказа от внимательного чтения договора.
Сравнение предложений и использование инструментов
Сравнивать предложения помогают симуляторы и калькуляторы: они показывают, как меняются ежемесячный платёж и общая переплата при разных ставках, сроках и комиссиях. Практика показывает, что у схожих по рекламным обещаниям продуктов параметры могут существенно отличаться. Поэтому полезно просчитать несколько сценариев и выбрать тот, где баланс между удобной ежемесячной нагрузкой и минимальной итоговой переплатой оптимален для вашей финансовой ситуации.
Вывод
Онлайн‑кредитование упростило доступ к займу, но обязательства остались прежними: перед получением денег важно точно понимать, сколько в итоге придётся вернуть, и выдержит ли ваш бюджет эту нагрузку. Оценивайте CAT, процентную ставку, срок и комиссии, рассчитывайте платежи в реальном личном бюджете и не подписывайте договоров наспех. Только осознанный выбор поможет избежать финансовых затруднений в будущем.